Forrás: reccessary.com

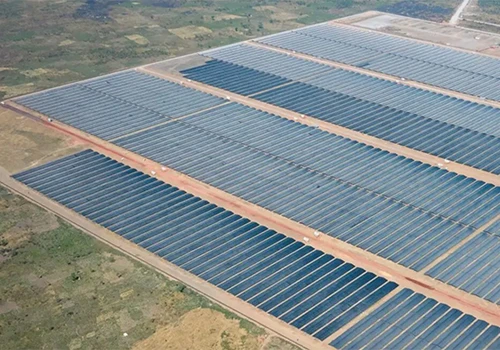
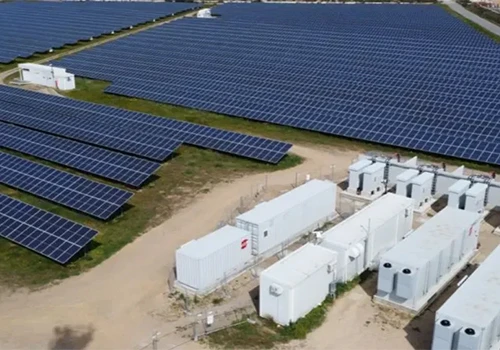
A malajziai energiaszektorban 2024-ben várhatóan megszaporodnak a napenergia-projektek, mivel a háztartások és a vállalatok csökkenteni kívánják a villanyszámlát és a szénlábnyomot.
Ez olyan napenergiával foglalkozó mérnöki, beszerzési, építési és üzembe helyezési (EPCC) cégek számára előnyös, mint a Tenaga Nasional Bhd (TNB), a Pekat Group, a Solarvest Holdings és a Samaiden Group.
Az AmInvestment Bank (AmInvest) Research szerint a napelemes rendszerek iránti kereslet valószínűleg a tetőtéri szegmensből, a napelemes farmokból és az adatközpontokból származna.
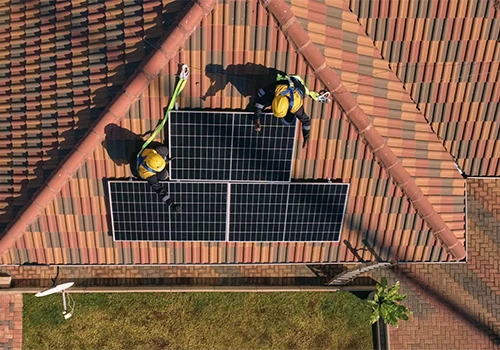
„A tetőtéri napelemes rendszerek iránti kereslet növekedni fog, ahogy a kereskedelmi és ipari vállalatok csökkenteni kívánják a villanyszámlákat és a szénlábnyomot.
„A napenergiával foglalkozó EPCC-cégek 2024-ben várhatóan profitálnak majd a napenergia-projektek bevezetéséből” – áll a közleményben.
Kiemelte, hogy a Corporate Green Power Program (CGPP) első szakaszában 563 MW napelemes kapacitást ítéltek oda különböző cégeknek, és várhatóan 2025 végén helyezik üzembe.
Az AmInvest Research szerint a napelemes projektek haszonkulcsa növekedni fog, mivel a napelemek költsége csökkent.
Mint ilyen, a cégeknek lehetőségük van tisztességes megtérülést regisztrálni a CGPP keretében.
„A napelemek ára jelenleg 18 amerikai cent/kWh, szemben a 2022-es legmagasabb, 31 amerikai cent/kWh-val.
"Az átvevők várhatóan a nyertesek testvérvállalatai lesznek" - mondta, példaként a Sime Darby Plantationt mutatva meg, amely a CGPP keretében zöldenergiát adna el a Sime Darbynak vagy a Sime Darby Propertynek.
Összességében az AmInvest Research fenntartotta "túlsúlyos" álláspontját az energiaszektorral kapcsolatban, hivatkozva a legtöbb lefedettség alá tartozó villamosenergia-vállalat, nevezetesen a TNB, a Malakoff Corp, a Mega First Corp és az YTL Power International napos kilátásaira.
A közvetítés előrejelzése szerint a Malajzia-félsziget villamosenergia-igénye 2%-kal emelkedik 2024-ben.
Közölte, hogy a villamosenergia-felhasználók tarifapótléka valószínűleg az idei év első felében is fennmarad, de alacsonyabb mértékben, mivel a szén- és gázköltségek még mindig magasabbak voltak, mint a 3. szabályozási időszakban meghatározott referenciadíjak.
A 4. szabályozási időszakot, amely 2025 és 2027 között fedi le, valószínűleg ez év végén mutatják be.
Az AmInvest Research szerint a hulladékgazdálkodási ágazat kilátásai pozitívak, mivel a hulladék-energiát feldolgozó (WtE) erőművek egyre nagyobb érdeklődést mutatnak, mivel az előrejelzések szerint a hulladék mennyisége 2050-re 19 millió tonnára nő a 2021-es 14 millió tonnáról.
"Kedah, Pahang és Johor 2024-ben indítja el a WtE erőművek licitálási folyamatát" - közölte, hozzátéve, hogy a projektekre valószínűleg a Malakoff és az YTL Power pályázik.
Ezenkívül az AmInvest Research azt mondta, hogy a Malajzia-félszigetről Szingapúrba irányuló villamosenergia-export várhatóan 2024 első felében kezdődik meg, míg a Sarawak valószínűleg 2032-ben exportál majd vízenergiát Szingapúrba.
Azt is megjegyezte, hogy az YTL Power Seraya lesz a villamosenergia-importőr a 100 MW Malajziából történő import kétéves kísérletében.
Szingapúr 2035-ig 4,000 MW alacsony szén-dioxid-kibocsátású villamos energiát tervezett importálni, ami az áramellátás 30%-át teszi ki.
Az AmInvest Research azt mondta, hogy a TNB szabadonfutó díjat fog kapni a hálózati hálózata és a csatlakozók használatáért. Emellett a TNB-nek is hasznára válik a malajziai adatközpontok növekvő száma, mivel ezekből a létesítményekből ismétlődő villamosenergia-igény.
Azt jelezte, hogy az adatközpontok villamosenergia-igénye az előrejelzések szerint 2035-ben meghaladja az 5,000 MW-ot, megjegyezve, hogy a TNB nyolc adatközponti szereplővel kötött áramszolgáltatási szerződést, összesen 2,000 MW értékben.