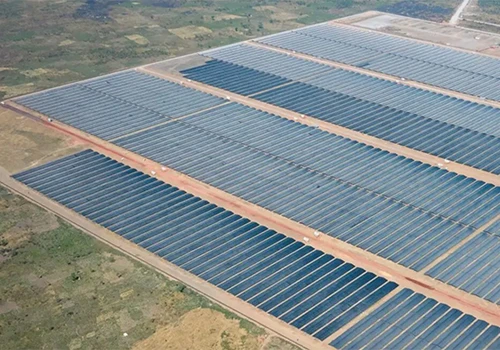
A napelemes napelemek globális kiépítése a kiigazítás szakaszába lép. Több évnyi gyors terjeszkedés után a telepítések növekedése több fő piacon is stabilizálódik. Az EUPD Research számításai azt sugallják, hogy a globális növekedés 2026-ban nem haladhatja meg a 2025-ös szintet.
Ez az elmozdulás elsősorban a világ legnagyobb piacain látható. Kína becslések szerint 365 GW-ot telepített 2025-ben, és az éves fotovillamos kereslet várhatóan csökkenni fog erről a csúcsszintről. Az EUPD Global Energy Transition GET{4}}Matrix szerint©, az Egyesült Államokban (USA) a becslések szerint a létesítmények 2025-ben körülbelül 48 GW-ot tesznek ki, ami valamivel alacsonyabb, mint 2024-ben körülbelül 50 GW, és a bővítések 2026-ban várhatóan tovább csökkennek, mivel az ösztönzők jogosultsága, a kereskedelem érvényesítése és az engedélyezési határidők egyre inkább befolyásolják a telepítési tevékenységet. Európában is csökkenést könyvelhetett el: 2025-ben a 69 GW-os telepítési tartományba kerültek a 2024-es több mint 70 GW-tal szemben, ami a hűvös lakossági keresletet, valamint a magasabb hitelfelvételi költségeket és a szigorúbb hitelezési feltételeket tükrözi.
Míg egyes ázsiai piacok, valamint a Közel-Kelet és Észak-Afrika (MENA) továbbra is bővülnek, növekedésük nem elegendő ahhoz, hogy ellensúlyozza a lassulást ezekben a központi gazdaságokban. Ennek eredményeként a globális bevezetési lendületet egyre inkább az érett piacok fejleményei határozzák meg, nem pedig a feltörekvő régiókban tapasztalható általános növekedés.
Ugyanakkor a globális gyártási kapacitás továbbra is meghaladja a telepíthető keresletet. Kínában és Indiában a nagyszabású-kapacitáskiépítés-ma már lényegesen meghaladja a hazai abszorpciót, strukturális többletet ágyazva be a globális fotovillamos piacba, és megerősíti az árképzésre és az árrésekre nehezedő tartós lefelé irányuló nyomást.
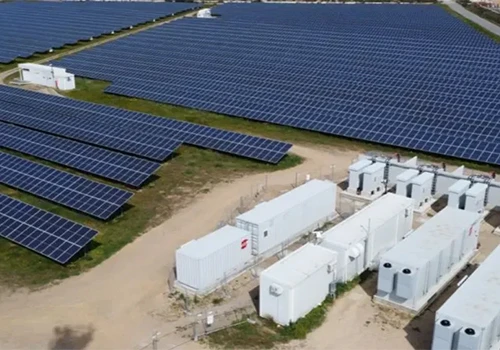
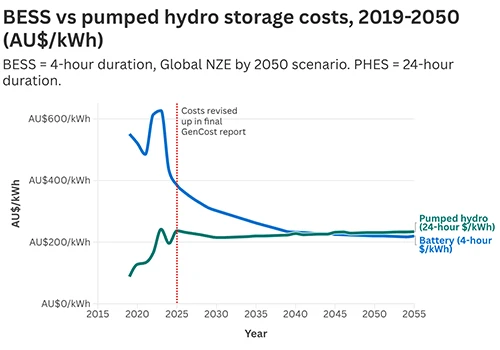
Ebben az összefüggésben az energiatárolás az új rendszerek bevezetésének középpontjába kerül. A hálózati torlódások, a megszorítások kockázata és az árak ingadozása felgyorsítja a tárolóeszközök elterjedését a lakossági, kereskedelmi és ipari (C&I), valamint a közüzemi{1}}szegmensekben. A C&I rendszertulajdonosok számára a tárolás egyre inkább eszközként szolgál az ingadozó energiaáraknak való kitettség mérséklésére, a hálózati ellátástól való függés csökkentésére csúcsidőszakokban vagy korlátozott időszakokban, valamint hosszú távú-az energiaköltségek kiszámíthatóságának megőrzésére. Ennek eredményeként a tárhely integrálásának lehetősége már nem kötelező, de egyre inkább befolyásolja, hogy a projektek egyáltalán megvalósulnak-e.
Ezek a dinamikák együttesen határozzák meg a 2026-ban belépő globális napenergia-piacot: ezt a piacot már nem az egységes volumenbővülés határozza meg, hanem a regionális eltérés, a strukturális túlkínálat, valamint a rendszerintegráció és a végrehajtás minőségének egyre nagyobb hangsúlya.
Kína: A kereslet stabilizálása, a gyártási többlet és a tárolás növekedése
Kína napelemes piaca a stabilizáció szakaszába lépett az évek óta tartó gyors bővülést követően. A létesítmények becslése szerint 2025-ben megközelítőleg 365 GW lesz, ami egyértelmű, történelmileg magas szintű fennsíkot jelez. A jövőre nézve az éves PV-igény 2026-tól várhatóan nagyjából a 320–350 GW tartományban marad, tükrözve a változó hálózati feltételeket, a szabályozási kiigazításokat és a rendszerintegrációs korlátokat.
Miközben ez fenntartja Kína pozícióját a világ legnagyobb napenergia-keresleti piacaként, a hazai berendezések már nem elegendőek az ország gyártóbázisának felszívódásához. Kína modulkapacitása még 60%-os fedezeti kapacitáskihasználtság mellett is többszöröse marad az éves belföldi keresletnek, ami szerkezetileg beágyazza a többletkínálatot a globális piacra.
Ennek eredményeként a folyamatos többletkapacitás továbbra is meghatározza a napelem-modulok globális árának alsó szintjét, tartós nyomást gyakorolva az árazásra a nemzetközi piacokon, és jóval Kína határain túl is alakítja a versenyfeltételeket. Azonban Kína közelmúltbeli bejelentése, miszerint eltörli az áfa-export-visszatérítést, és 2026. április 1-től 9%-ról 0%-ra csökkenti azt, reményt kelthet a valamivel kisebb árnyomásra. A nyersanyag- és alkatrészköltségek közelmúltbeli növekedésével, valamint az ezüstárak emelkedésével együtt ez a fejlemény várhatóan pozitív hatással lesz a PV-modulok árszintjére 2026-ban.
Ugyanakkor Kína belföldi energetikai átállása egyre inkább az energiatárolás irányába tolódik el. A hálózati torlódások, a megszorítási kockázatok és a rendszer kiegyensúlyozására vonatkozó követelmények a 15. öt-éves terv értelmében gyorsabb ütemben gyorsítják fel az akkumulátortárolók telepítését, mint a napelemes bővítések. A tárhely és a PV-plus-tárolórendszerek integrációja a projekt életképességének központi elemévé válik, és a hazai befektetéseket a rendszerszintű megoldások felé irányítja át, nem pedig az önálló generálást.
USA: Az ösztönzők szigorítása és a kereskedelmi korlátok újradefiniálják a piacra jutást
Az inflációcsökkentési törvényt követő felgyorsult növekedési időszakot követően az Egyesült Államok napenergia-piaca 2025-ben a kiigazítás szakaszába lépett. Az ösztönzők alkalmasságában, a projektek ütemezési szabályaiban és a kereskedelem betartatásában bekövetkezett változások növelték a bizonytalanságot a fejlesztési folyamat során, és átformálták a telepítési gazdaságot.
A becslések szerint az éves napelemes napelemek 2025-ben hozzávetőleg 48 GW-ra csökkennek a 2024-es körülbelül 50 GW-ról, és a telepítések várhatóan tovább mérséklődnek 2026-ban körülbelül 43 GW-ra (további információ itt). A lakossági kereslet az adójóváírás struktúráinak fejlődésével normalizálódik, míg a közüzemi{7}}léptékű kiépítést egyre inkább az engedélyezési határidők, az összekapcsolási szűk keresztmetszetek és a megnövekedett végrehajtási kockázat befolyásolja.
Ugyanakkor a Délkelet-Ázsiából származó amerikai modulimport meredeken csökkent a 2024-es szinthez képest. Míg a régióból származó import 2024-ben megközelítőleg elérte a 49 GW-ot, a szállítások jelentősen visszaestek 2025-ben, mivel a kereskedelem megerősítése és a hazai gyártási kapacitás bővült. A kínai tulajdonhoz kapcsolódó ellátási láncok szigorúbb ellenőrzése, valamint a külföldi érdekeltségre vonatkozó rendelkezések (FEOC) rendelkezései szerinti ösztönző jogosultság körüli bizonytalanság csökkentette a korábban importált{8}}ellátás elérhetőségét.
Ez a dinamika ahelyett, hogy lehetővé tenné a zökkenőmentes átállást a belföldi beszerzésre, egyre inkább a kínálat kiszorulásához és a projektek késedelméhez vezet, mivel az importbázis egy része alkalmatlanná válik az ösztönzőkre, miközben a belföldi alternatívák korlátozottak maradnak, vagy magasabbak a költségük.
Az akkumulátor tárolását továbbra is strukturálisan támogatják a hálózati integrációs igények, a kapacitáspiacok, valamint a növekvő kereskedelmi, ipari és közüzemi{0}}igény. Ennek eredményeként a tárolótelepítés rugalmasabbnak bizonyult, mint a PV. A lokalizációs követelmények, az ösztönzők alkalmassága és a megfelelési kötelezettségek körüli bizonytalanság azonban növeli a projektfejlesztés szelektivitását, és csökkenti a megtérülést.
Európa: A telepítések stabilizálása a tárolási és végrehajtási minőség irányába tolja el a növekedést
A több éves felgyorsult terjeszkedést követően Európa napelemes piaca a normalizálódás szakaszába lépett. Az éves telepítések száma 2024 óta körülbelül 65–70 GW-on stabilizálódott, ami tükrözi a hűvös lakossági keresletet és a magasabb hitelfelvételi költségeket, valamint a szigorúbb hitelezési feltételeket az olyan központi piacokon, mint Németország, Olaszország és Hollandia.
Európa keresleti összetétele határozottan eltolódik a lakossági létesítmények helyett a C&I és a közüzemi{0}}projektek felé. A tetőtéri ösztönzők elhalványulásával és a hálózati export feltételeinek szigorodásával a növekedést egyre inkább támogatják a vállalati energiastratégiák, az ESG-megfelelési követelmények, a hosszú távú költségmegfontolások és a pályázati ciklusokban elnyert projektek megbízása.
A PV Commercial & Industrial EPCMonitor© szerint ez az átmenet az EPC-cégeket és a C&I vásárlókat helyezi a piacra jutás, a technológiaválasztás és a rendszerintegráció középpontjába. A beszerzési döntéseket egyre inkább a bankképesség, a szolgáltatás megbízhatósága, a szabályozásnak való megfelelés és a hosszú távú partnerségi képesség határozza meg, nem pedig a fő berendezések árazása (lásd: Márkavezetőség és fenntarthatósági besorolás – Európa).
Ezzel párhuzamosan az energiatárolás Európa piaci lendületének középpontjába került. Míg a napelemes napelemek növekedése több jelentős európai piacon lelassult 2025-ben, az akkumulátoros tárolótelepek nagymértékben bővültek, kapacitása a becslések szerint meghaladja a 29 GWh-t, ami több mint 36%-os növekedést jelent a 2024-es szinthez képest az EUPD Electrical Energy Storage Report© H2 2025. szerint. a tárhely megerősítése a rendszer alapvető összetevőjeként, nem pedig kiegészítőként.

India: A gyártás gyors bővülése növeli a globális túlkínálatot
India napelemes PV gyártási kapacitása olyan ütemben bővül, amely jelentősen meghaladja a hazai telepítések növekedését. Míg az éves fotovillamos kereslet várhatóan a 40–45 GW tartományban marad, a bejelentett és építés alatt álló
Ez a kapacitásbővítés még hozzávetőlegesen 65%-os nullszaldós kapacitáskihasználtság mellett is nagyjából évi 90 GW strukturális többletet eredményezne 2027-re, amit a hazai piacon kívül kellene felvenni (tovább itt olvasható).
Ez a többlet hozzáadódik a már amúgy is túlkínálattal rendelkező globális PV-környezethez, ami megerősíti a modulárakra nehezedő tartós lefelé irányuló nyomást. Bár az indiai modulok továbbra is a kínai modulok nyomában vannak az ár és sok esetben a hatékonyság tekintetében, India gyors gyártásbővülése mindazonáltal további volumenekkel járul hozzá egy olyan piachoz, amelyet már eleve a tartós többletkapacitás formált, különösen Kínából. Ennek eredményeként a verseny intenzitása növekszik az exportpiacokon, a potenciális árazási nyomás regionálisan kiterjed, és globálisan szűkül az árrések.
Közel-Kelet: A haszon{0}}léptékű növekedés megerősíti az EPC-k központi szerepét
A Közel-Keleten a napelemek telepítése továbbra is bővül, elsősorban a központilag kiírt közmű{0}}léptékű projekteknek köszönhetően. A növekedést a kormány által vezetett-beszerzés és a hosszú-távú áramvásárlási szerződések támogatják, amelyekben a kiépítés üteme a pályázati ütemterv szerint történik, nem pedig az ellátás elérhetősége.
A piacra jutást a régióban a végrehajtási képesség és a bankképesség határozza meg, ami az EPC-ket és a fejlesztőket helyezi a projektszállítás és a beszállítóválasztás középpontjába. Míg az összetevők árazása továbbra is releváns, a siker egyre inkább a finanszírozás összehangolásán, a szállítási eredményeken és a szigorú határidők melletti nagyszabású végrehajtáson múlik.
Ennek eredményeként a Közel-Kelet szelektív, végrehajtás-{0}}vezérelt piacként működik, amely a folyamatos növekedés ellenére korlátozott teret kínál az opportunista mennyiségi elhelyezésre.
Ezzel összefüggésben az EUPD Research a pv magazinnal együttműködve megszervezi az EPC|Project Developer Awards és MENA Leadership fogadás a World Future Energy Summit mellett. A meghívásos-esemény 2026. január 13-án lesz Aloft Abu Dhabiban, amelyen az EPC magas rangú vezetői, projektfejlesztők és energetikai vezetők vesznek részt a régió minden részéről.
Következtetés: 2025-től a 2026-os stratégiai pozicionálásig
A globális napelem-ipar olyan szakaszba lép, amikor a méret önmagában már nem garantálja a versenyképességet. A gyártókapacitás folyamatosan bővül, de a piacra jutás szűkül, az árképzési nyomás strukturálissá válik, és a telepítési eredményeket egyre inkább a politika kialakítása, a végrehajtási képesség és a rendszerintegráció határozza meg, nem pedig a mennyiségi célok.
Mivel Kínában tetőzik a kereslet, az Egyesült Államokban és Európában a telepítéseket korlátozzák a kereskedelmi szabályok, a finanszírozási feltételek és a projektek végrehajtásának ütemezése, és az energiatárolás a projekt életképességének előfeltételévé válik, a mennyiségvezérelt stratégiák egyértelmű piaci pozíció nélkül történő követésének költségei meredeken emelkednek. A túlkínálat már nem ciklikus, hanem a globális piaci szerkezetbe ágyazódik.
Ebben a környezetben a versenyelőnyt az határozza meg, hogy a vállalatok mennyire hatékonyan választják ki a piacokat és a szegmenseket, milyen korán igazodnak a szabályozási és megfelelőségi követelményekhez, integrálják a tárolási és rendszerszintű{0}}képességeket, és milyen partnerkapcsolatokat építenek ki, amelyek biztosítják a projektekhez való tartós hozzáférést. Ennek elérése egyre inkább az adatokon{2}}vezérelt piaci intelligencia és a strukturált piaci prioritások függvénye, ezek azok a területek, ahol az EUPD Research támogatja a gyártókat és a rendszerszállítókat abban, hogy a komplex piaci dinamikát megvalósítható stratégiává alakítsák át.
A gyártók és rendszerszállítók számára a napelem piac következő szakasza a sebességet, a fókuszt és a fegyelmezett végrehajtást jutalmazza. A vezetés nem azoké lesz, akik válogatás nélkül törekszenek a léptékre, hanem azoké, akik azonosítják, hol van felbukkanó érték, és először lépnek tovább a megfelelő technológiával, pozicionálással és piaci intelligenciával.